

2026 年的無人機產業,常被一個數字代表:全球市場規模約 690 億美元。
但這個數字到底算了什麼?又漏了什麼?為什麼另一家研究機構,對同一年的市場規模估算,竟然是它的 1.7 倍?
這篇文章我們不打算接告訴你哪個數字才是「正確答案」,而是把市場拆開來看。你會看到三個不太符合直覺的現象:目前最大的一塊收入仍來自國防;商用市場最大的成長引擎不是空拍或配送,而是巡檢與維護;而台灣今年最亮眼的成長率,背後其實是由一條需求線撐起來的。
數字很大,但真正重要的是:這些市場,到底在買什麼?
每週深入觀察,與你看懂無人機產業
每週深入觀察,分享你我對無人機產業的觀點。掌握政策、市場、技術與應用趨勢,看見產業正在發生的改變。
訂閱即可免費領取《2026 無人機產業白皮書》與《2026 無人機飛手商業白皮書》。

2026 無人機產業規模 690 億美元:這個數字包含什麼
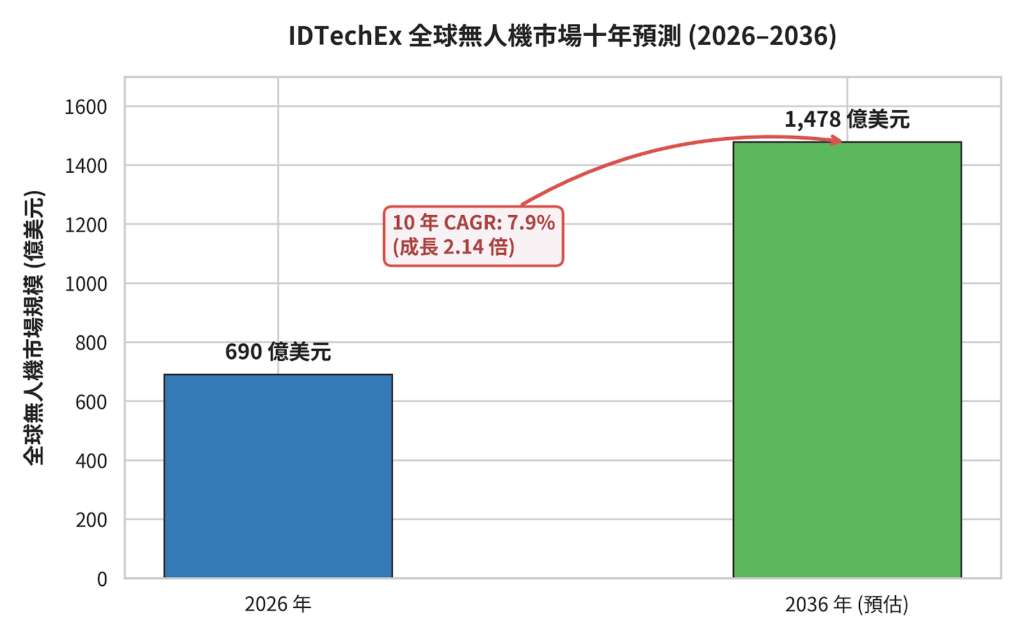
690 億美元這個數字,來自 IDTechEx 的《Drones Market 2026-2036》。該機構預估,全球無人機市場在 2026 年約為 690 億美元,2036 年將成長至 1,478 億美元,十年間的年複合成長率約 7.9%。
7.9% 是一個值得停下來看的數字。
它不算低,但也絕對談不上爆發式成長。過去兩年,無人機常被放在「新興科技」的敘事裡,彷彿市場才正要從零開始。但如果用 7.9% 的 CAGR 來看,它呈現出來的其實更像一個已經存在明確需求、由既有市場持續擴張的產業。
十年成長 2.1 倍,不是突然起飛,而是持續往上爬。
這比較接近基礎設施型產業的成長曲線:需求不是一天之內被創造出來,而是隨著國防預算、企業設備更新、基礎設施巡檢與各類專業應用,一年一年的增加。
但真正關鍵的,還不是 7.9%。而是——這 690 億美元到底是怎麼算出來的?
IDTechEx 的這份報告把國防與商用市場放在同一個市場規模裡計算,而且明確指出,國防部門持續主導整體市場營收。
這代表,當你看到「2026 年全球無人機市場 690 億美元」時,千萬不要直覺把它想成一個巨大的消費科技市場。它不是大家買幾台空拍機、幾台配送無人機,就能堆出來的市場。
這是一個目前仍由國防採購撐起最大收入,再由商業應用持續往外擴張的產業,而這個結構非常重要。
因為一個以國防為主要收入來源的市場,成長邏輯就不會完全跟著消費者需求走。它更容易受到國防預算、政府採購、戰爭與地緣政治,以及各國安全政策的影響。
這也解釋了為什麼,同樣都在談「無人機市場」,不同的人會得到完全不同的產業體感。看軍工訂單的人,看到的是預算、採購與國防需求;看商業服務的人,看到的是巡檢、測繪、農業與基礎設施;看消費市場的人,看到的可能還是空拍與娛樂。
大家談的是同一個「無人機產業」,但其實看到的是三個完全不同的市場。
所以,690 億美元本身不是最值得關注的數字。
真正值得拆解來看的,是這 690 億美元,到底由哪些市場組成,又有多少收入正在流向哪些應用。
無人機市場規模為什麼各家報告差到四倍
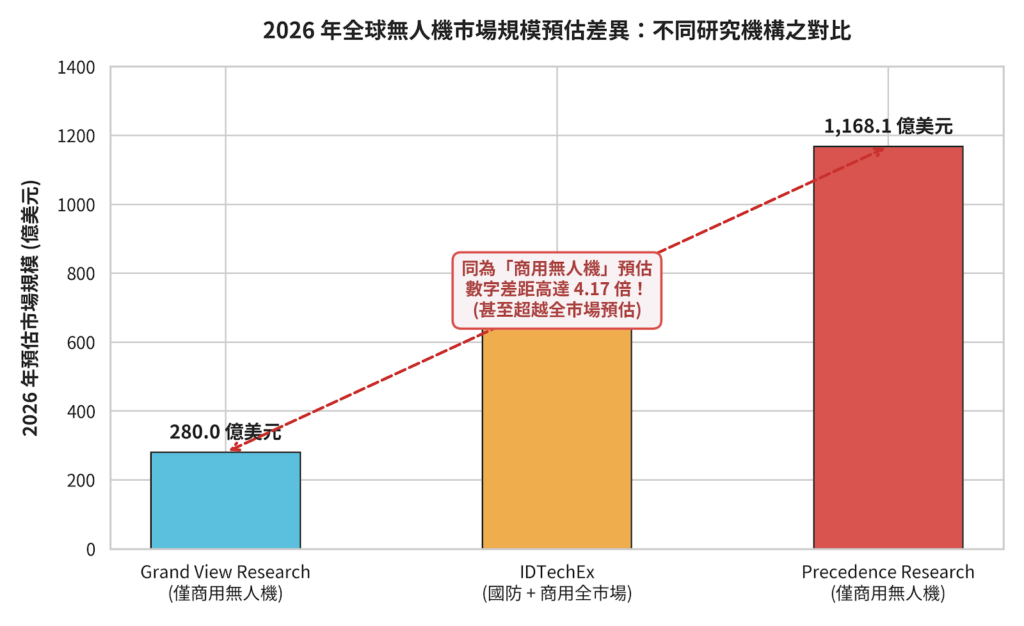
同樣是 2026 年,同樣在談無人機市場,不同研究機構卻可以算出完全不同的答案。IDTechEx 估算,包含國防與商用的全球無人機市場約為 690 億美元;Grand View Research 估算商用無人機市場約 280 億美元,預估 2033 年達到 521 億美元;Precedence Research 則直接給出 1,168.1 億美元,並預估 2035 年達到 1 兆 7,559.7 億美元。最有意思的是,後兩份報告都叫「商用無人機市場」,同一年的數字卻差了四倍以上,其中一家的商用市場甚至比另一家的「國防+商用」全市場還大。
看到這裡,很多人第一個反應會是:到底誰算錯了?其實我們真正要問的問題是 : 他們到底把什麼算進去了。
市場研究不像財報,不存在一套所有機構都必須遵守的「無人機市場計算公式」。有人主要計算無人機硬體,有人會把軟體、資料服務、維修保養與飛行服務一起納入;有人把消費級空拍機算進來,有人只看商用與國防;甚至連下游應用產生的收入,都可能影響市場邊界。
舉一個最簡單的例子:一家公司用無人機替電廠做巡檢,向客戶收取 100 萬元。這 100 萬元裡,可能包含無人機飛行、資料蒐集、影像分析、報告製作與專業服務。究竟應該把其中多少算成「無人機市場」?如果只算設備,數字很小;如果把服務算進去,市場就會放大;如果再把下游應用產值納入,數字自然還會再往上跳。
所以,這些報告不一定是在回答同一個問題。它們真正不同的地方,不只是「算多少」,而是市場的邊界畫在哪裡。
這件事對實際做生意的人尤其重要。你今天在募資簡報、政府提案或商業計畫裡放上一個很漂亮的市場規模,對方很可能看過另一份報告。當他問你「為什麼你說 1,168 億,我看到的只有 280 億?」時,你如果只回答「因為我們引用不同研究機構」,反而會讓問題更大。你必須說清楚:這個數字算的是硬體還是服務、包含不包含國防與消費級,以及市場邊界到底畫在哪裡。
因此,市場規模真正安全的用法,其實很簡單:機構要標、年份要標、口徑要標。 不要只在簡報上孤零零放一個「TAM:690 億美元」,更不要把不同研究機構的數字直接相加減,因為它們很可能根本不在同一個座標系裡。
對我來說,市場規模從來不是越大越好看。它真正的用途,是幫你知道自己正在談哪一塊生意。
690 億、280 億、1,168 億,可能都成立;但如果你不知道它們各自算的是什麼,那麼這些數字再漂亮,也沒有辦法告訴你市場到底在哪裡。
而這也是接下來真正有意思的地方:當我們把這個大市場拆開來看,會發現無人機產業的收入分布,跟很多人想像的其實不太一樣。
無人機產業鏈怎麼分段:上游、中游、下游各自在賣什麼
市場規模談完,接著要看錢是從哪一段賺走的。無人機產業鏈實務上分成三段,每一段的競爭邏輯完全不同。
上游是零組件與材料,包含電芯與電池模組、馬達與電子調速器、飛行控制器、通訊模組、影像與熱像感測器、導航定位模組。這一段的特徵是規格通用、比價激烈、但轉換成本低,客戶可以隨時換供應商;相對的,一旦被寫進某個機型的料表,出貨量會跟著那個機型的訂單走好幾年。台灣多數廠商目前的位置在這一段。
中游是整機製造與系統整合,把上游件組成一台能飛、能過驗證、能交付的機器。這一段的門檻不在會不會組裝,在於能不能通過目標市場的合規要求——美國的 NDAA 與 Blue UAS、歐洲的認證體系、各國的國防採購資格。同樣一台機器,有沒有這張紙決定了它能賣給誰。
下游是應用與服務,包含飛行作業、資料處理、分析報告、維修保養與訓練。這一段最容易被忽略,但它是唯一有重複性收入的一段。買一台機器是一次性的,每年幫客戶巡檢四次是年年都有的。前面提到的口徑差異,很大一部分就來自研究機構要不要把這一段算進「無人機市場」。
從投資報酬的角度看,這三段的形狀不一樣:上游看的是良率與成本,中游看的是合規與交期,下游看的是客戶留存。台灣產業的討論長期集中在前兩段,這也是為什麼「台灣無人機產業」的敘事往往是產能與訂單,而不是服務合約。
2026 無人機產業最大的營收來源仍然是國防
IDTechEx 在說明 2026 至 2036 年的市場結構時,直接指出國防部門持續主導整體市場營收。這件事在 2026 年幾乎不需要辯論,因為它同時反映在需求端與供給端的動作上。
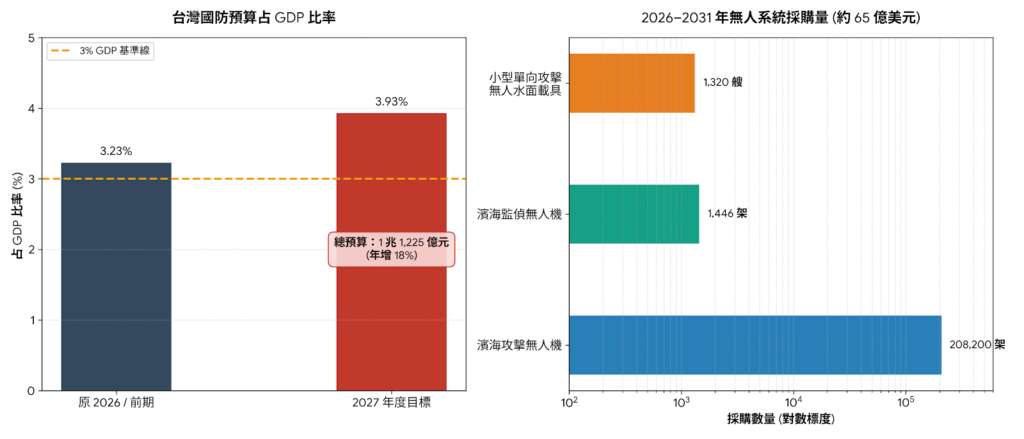
需求端最直接的證據是採購規模。台灣 2027 年度國防預算約 1 兆 1,225 億元,年增 18%,占 GDP 比率由 3.23% 升至約 3.93%,是首度同時突破 1 兆元與 3% 兩條線;依 2026 年 8 月 21 日印製的立法院審查報告,2026 至 2031 年六年約 65 億美元的無人系統建案,含濱海攻擊無人機 208,200 架、濱海監偵無人機 1,446 架、小型單向攻擊無人水面載具 1,320 艘(立法院審查報告,本站戰情室事件庫 EVT-2026-0821-384 收錄)。這裡要標清楚階段:這是送進立法院的預算案與審查報告,不是已經授權、已經決標的採購。 預算案到決標到交機之間,每一段都有時間差,也都有變數。
歐洲那邊的資金結構也是同一個方向。波蘭是第一個簽署歐盟 SAFE 國防貸款的會員國,額度 437 億歐元,占 1,500 億歐元總額近三成,涵蓋 139 個專案,且逾八成資金必須流向波蘭企業。「逾八成必須流向本國企業」這句話對外國供應商的意義,比額度本身還大。
把這兩件事放在一起看,2026 年的資本流向有一個共同形狀:資金很多,但資金帶著產地條件。這跟一般商業市場靠價格與性能決勝負的邏輯不同,也是為什麼後面關稅那一段會那麼重要。
至於常被拿來代表這一行的消費級空拍機,它在營收結構裡的位置比多數人以為的小得多。它的能見度高是因為它是大眾唯一會親手接觸到的那一類,但能見度跟營收占比是兩件事。
商用無人機的成長引擎:巡檢與維護
IDTechEx 預估到 2030 年,巡檢與維護將占商用無人機營收超過 25%,是商用領域中規模最大、成長也最快的次領域)。這個結論跟多數人對商用無人機的第一印象是相反的。媒體上被討論最多的商用場景是物流配送與空中計程車,但真正在 2026 年撐起商用營收的,是拿著熱像儀去看橋樑、風機、電塔、儲槽、建物外牆有沒有問題的那一類作業。
為什麼是巡檢先跑出來,理由並不神祕。巡檢是一個既有的、法規已經要求、預算已經存在的工作。在無人機出現之前,這些檢查是靠吊籃、鷹架、繩索技術員、直升機完成的,成本高、風險高、排程長。無人機做的不是創造一個新需求,是把一個既有工作的成本結構換掉。需求不用被教育,只需要被說服「換這個作法比較划算」。
配送則相反。它要創造的是一個原本不存在的交付方式,要同時解決法規(超視距飛行、城市空域)、密度(訂單要夠密才攤得掉成本)、與消費者習慣三件事。這三件事任何一件沒到位,商業模式就不成立。技術難度不是主因,制度與密度才是。
這個差異對台灣廠商的意義是:如果你在找「明年就能接到案子」的方向,巡檢類的應用離你比較近;如果你在找「五年後的大市場」,配送與載人飛行器是大題目,但要有陪跑五年的資金結構。這兩種選擇沒有對錯,但把時間尺度搞混會很痛。
農業與配送:看起來成長驚人,基期其實很小
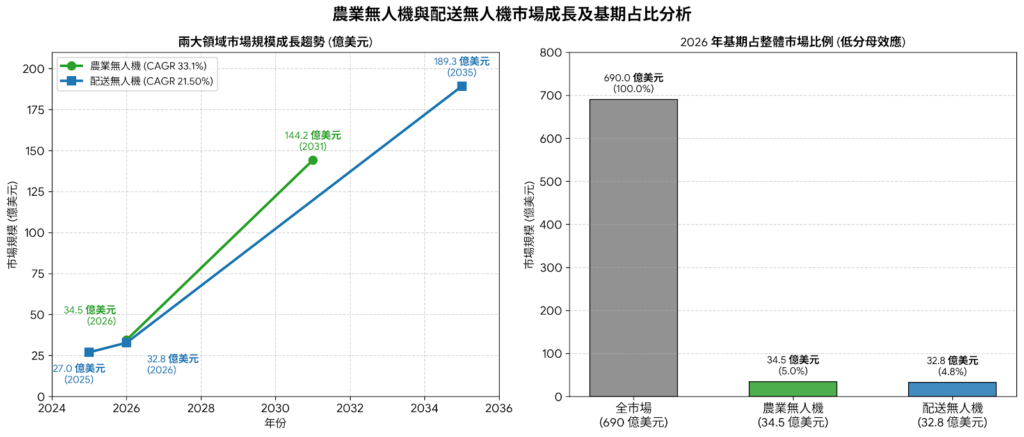
農業無人機方面,MarketsandMarkets 推估市場規模從 2026 年的 34.5 億美元成長到 2031 年的 144.2 億美元,2026 至 2031 年年複合成長率 33.1%。33.1% 是本文出現過的所有成長率裡最高的一個。但要注意基期:34.5 億美元,只有前述全市場 690 億美元的百分之五。成長率高,是因為分母小。
配送無人機也是同一個形狀。Precedence Research 推估配送無人機市場 2025 年 27.0 億美元、2026 年 32.8 億美元,2035 年達 189.3 億美元,2026 至 2035 年年複合成長率 21.50%。同樣的,32.8 億美元的基期放在 690 億美元的全市場裡,比例是不到百分之五。
這兩大應用的共同點是:成長率是真的,規模也是真的,但兩者不能混著講。「無人機配送市場年複合成長率 21.5%」聽起來像一個正在起飛的巨大市場,但它的絕對金額今年還不如單一國家一年的國防無人系統預算。一個年成長 33% 的 34.5 億美元市場,跟一個年成長 7.9% 的 690 億美元市場,在未來五年裡新增的絕對金額其實是同一個量級。
順帶一提,農業無人機這一格本身也是口徑差異的好例子。Grand View Research 對農業無人機的推估是到 2033 年達 215.9 億美元,與 MarketsandMarkets 的 2031 年 144.2 億美元並不在同一條曲線上。這兩個數字都不能說是錯的,它們只是沒有在算同一件事。
無人機出貨成長 2.3 倍、感測器成長 4 倍,價值正在往酬載移動
IDTechEx 有一組比較容易被跳過、但資訊量很高的預估:2025 至 2036 年間,商用無人機出貨量預計成長 2.3 倍,而同期無人機用感測器的出貨量成長 4 倍;到 2036 年,每架平台預期搭載 10 至 15 顆感測器,商用年出貨量將超過 900 萬架。
感測器成長速度是整機的近兩倍,這句話等於說:單機的平均價值正在往酬載那一端移動。同樣一架飛機,十年後身上掛的東西比現在多,而且多的那些東西才是價差所在。這對供應鏈的位置安排有直接影響——如果你的產品是機構件、機臂、機殼這類「飛機本體」的東西,你的市場跟著 2.3 倍走;如果你的產品是感測器、光學模組、運算單元,你的市場跟著 4 倍走。
這也解釋了一個在採購端已經出現的現象:買家逐漸不再逐件採購馬達、電調、螺旋槳,而是採購整合好的動力總成。對只賣單品的零件廠來說,這是議價空間被壓縮;對能出整組的廠商來說,這是單價提升。價值往上整合的壓力,同時出現在動力段與感測段。
用一句話總結這一節:這個產業的成長,未來十年會比較少來自「飛機賣得更多」,比較多來自「每架飛機身上值錢的東西變多」。
2026 台灣無人機產業產值 129 億元,今年目標 200 億元
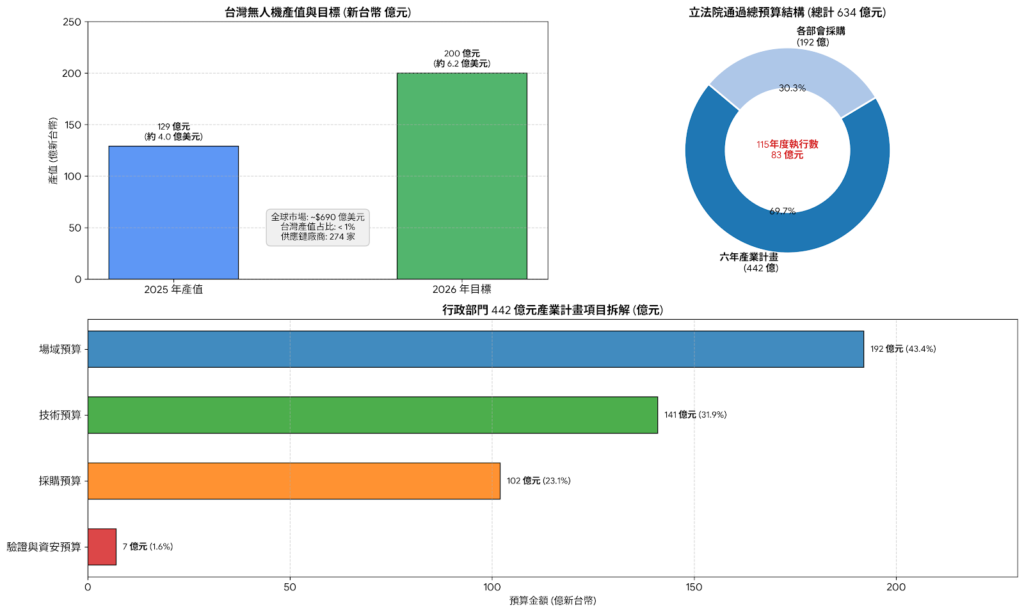
我們把鏡頭拉回台灣。經濟部產業發展署公布的數列是:2025 年台灣無人機產值 129 億元新台幣,2026 年目標 200 億元。另有報導提及台灣無人機供應鏈廠商為 274 家。
129 億元新台幣換算約 4 億多美元,放進全球 690 億美元的市場裡,占比不到 1%。這個比例其實值得誠實面對:台灣目前還不是靠市場規模取勝的玩家,而是在全球無人機供應鏈中卡住幾個特定位置。
如果只看市場規模,台灣的數字不算大;但如果把鏡頭拉近到政策與產業資源,2026 年其實已經出現明顯變化。立法院三讀通過 634 億元無人機相關預算,未遭刪減,其中包括六年 442 億元的產業計畫,以及各部會合計 192 億元的採購,115 年度實際執行數則為 83 億元。行政部門公布的 442 億元產業計畫,又進一步拆成場域 192 億、技術 141 億、採購 102 億,以及驗證與資安 7 億元。這裡要特別區分:442 億是行政部門公布的計畫編列,不代表這些錢都已經實際花出去。
而把這些數字放在一起看,反而出現一個值得探討的問題:產業資源投入的方向,和產業真正面臨的瓶頸,是否完全重疊?
目前驗證與資安編列 7 億元,相較於場域類的 192 億元,規模不到二十五分之一。但到了 2026 年,台灣無人機要真正進入國際供應鏈,最打的挑戰是究竟能不能證明它的零組件從哪裡來、資料怎麼流、系統是否安全,以及產品能不能通過不同市場的驗證要求。換句話說,產業最需要補的短板,未必就是預算裡最大的一格。
這也是接下來看台灣無人機產業時,我認為最需要保持距離的一件事:政策金額很大,不代表產業能力會等比例長大。
更何況,預算、訂單與營收之間,本來就存在時間差。從政策編列、採購程序,到廠商拿到訂單、投入生產,再到實際交機與認列營收,中間往往還需要 1 至 2 年。因此現在看到的訂單能見度,不應該直接等同於企業未來一兩年的營收。
對台灣廠商來說,真正值得觀察的是這些訂單最後有沒有轉化成產線、技術、驗證能力與持續投入的能力。
如果政策資源只帶來一次性的組裝需求,那麼預算退潮之後,台灣留下的可能仍然只是供應鏈的一個段落;但如果這些資源能讓企業往關鍵零組件、系統整合、驗證與國際市場再往前走一步,那麼 129 億元所代表的,就不只是今天的市場規模,而可能是台灣在全球無人機供應鏈裡,開始把自己的位置做深。
台灣無人機出口年增 1,239%,但終端需求集中在一條線上
依國際貿易署統計,2026 年 1 至 7 月台灣無人航空器出口達 2 億 4,139 萬美元,2025 年同期僅 1,803 萬美元,年增約 1,239%。更早的數據也呈現同樣趨勢:經濟部產業發展署公布,台灣首季無人機出口已達 1.16 億美元,甚至超過前一年全年。
但把出口額拆開來看,另一個現象很快浮現。前 7 個月出口中,捷克占 1 億 3,717 萬美元、波蘭 4,531 萬美元,兩國合計占 75.6%;另外還有 4,718 萬美元輸往沙烏地阿拉伯,而且集中在 6 月單月。
更值得注意的是,捷克與波蘭本身並不是主要終端市場。中央社引述《紐約時報》報導,2025 年有超過 10 萬架台製無人機經由捷克、波蘭轉運至烏克蘭,其中捷克 70,372 架、波蘭 31,711 架。捷克這條需求線的資金來源也相當特殊,民間眾籌倡議「Dárek pro Putina」成立四年來募得 15 億克朗採購無人機支援烏克蘭,2025 年單年募得 3.84 億克朗,約有 8.9 萬名捐款人。
把出口目的地、轉運路徑與資金來源放在一起看,2026 年台灣無人機出口的高速成長,主要由一條非常明確的需求鏈推動:特定市場、特定用途,以及與烏克蘭戰事相關的採購需求。
這不代表這波出口成長會不會延續,也不足以據此預測未來市場;真正值得追蹤的是,台灣什麼時候能出現第二、第三條具有相當規模的需求線。
因為對產業而言,一個需求來源支撐的高成長,和多個需求來源支撐的穩定成長,表面上的出口數字可能很接近,背後的產業結構卻完全不同。
美國 232 條款關稅把「產地」寫成了法律要件
2026 年 8 月,美國依 232 條款對進口無人機與零組件課徵關稅,成為今年影響無人機供應鏈最直接的一項制度變動。
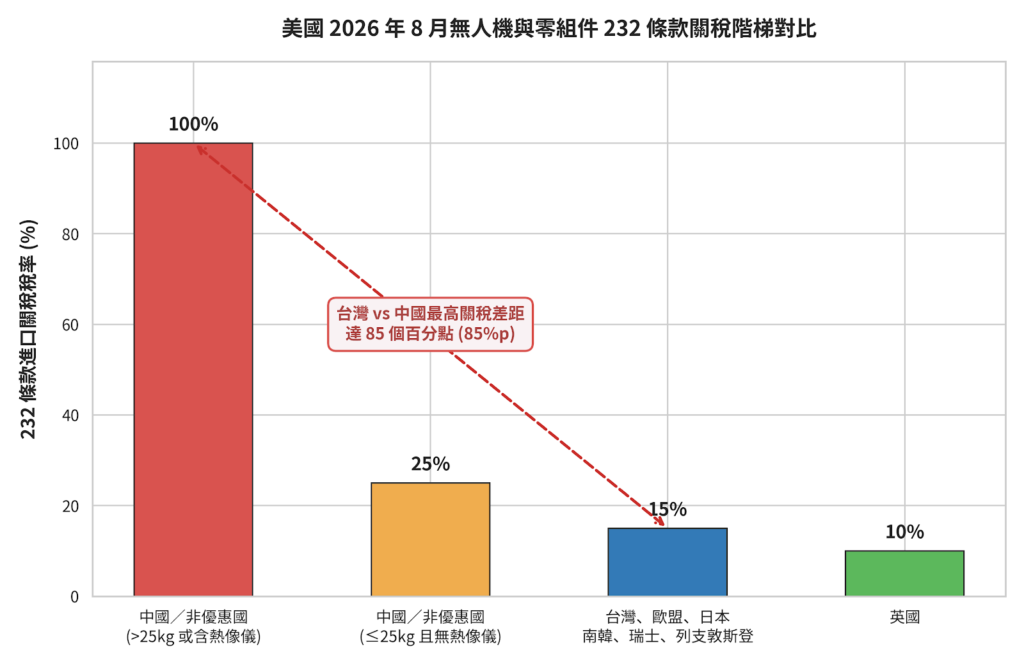
稅率分成四段:逾 25 公斤整機,以及任何含熱像儀的機種與零件課徵 100%;25 公斤以下且不含熱像儀者為 25%;歐盟、日本、南韓、瑞士與台灣為 15%;英國則為 10%。台灣適用 15%,且不與其他稅率疊加,與中國產品最高形成 85 個百分點的稅率差距。
但真正值得注意的,其實不是 15% 和 100% 的差距,而是優惠稅率有條件。產品的軟硬體與技術必須實質源自適用國家及美國,才有資格取得相應待遇。換句話說,「非紅」從市場上的供應鏈概念,開始變成可以被海關與文件查核的法律條件。以後一家公司說自己是非紅供應鏈,不能只看產品在哪裡組裝,必須要能證明關鍵零組件、技術與來源。
台灣今年出現的司法案件,也讓這個問題變得更具體。高雄地檢署就一件 450 萬元國防部標案,將涉嫌使用中國製晶片與飛控板、偽造產地證明的業者負責人聲押獲准。 但從產業角度來看,這至少提醒了一件事:當來源要求開始直接影響訂單與關稅待遇,供應鏈的真實性與可追溯性就不再只是合規文件,而會直接影響商業價值。
最後還有一個容易被忽略的時間差。整機關稅自 2026 年 9 月 3 日生效,但列名零組件要到 2027 年 2 月 9 日才生效。也就是說,目前部分產品所呈現的成本優勢,仍受到零組件尚未全面課稅的影響。今天看到的報價與毛利結構,不能直接拿來推算明年的生意;等零組件關稅落地後,供應鏈成本還會重新洗牌。
所以,這項政策帶來的真正變化,不只是「台灣產品比較便宜」,而是美國市場開始把來源、技術與供應鏈透明度一起納入價格競爭。對台灣廠商來說,能不能證明自己是誰,可能會和能不能把產品做出來一樣重要。
中國的出口管制把壓力從整機下沉到零組件
供應鏈的另一端也在收緊。2026 年 8 月 5 日,中國發布第 34 號公告,對輸美的特定無人機、零組件與相關技術新增出口許可要求。
這項措施表面上針對美國,但真正被影響的,是那些產品裡還裝著中國零件的組裝廠。即使無人機最後在美國或歐洲組裝、掛著當地品牌,往下拆到馬達磁石、電芯材料、部分感測元件,供應鏈仍可能一路追到中國。過去談「去中化」時,很多注意力放在整機品牌與組裝地,但真正難處往往藏在更下面的零件層。
這對台灣廠商同時帶來機會與壓力。機會很直接:非紅零組件的需求正在被法規、採購規範與供應鏈重組推動,而不只是市場宣傳。但台灣也不能把自己直接放在「非紅」的終點位置,因為零件往下追,自己的供應鏈同樣可能存在中國依賴。
今年一份少見的公開料表,就把這個問題攤開來看。台灣電池廠 E-CURRENT 公開無人機電池的材料來源:正極來自南韓,但部分產線仍在中國;負極來自美國、日本與台灣;隔離膜來自日本;電解液在台灣生產,但基礎溶劑仍多來自中國;BMS 晶片與韌體為國產;至於添加劑配方,公司自述目前幾乎完全由中國廠商掌控,尚無非中替代方案。
這份資料真正有價值的地方,不是 E-CURRENT 這家公司,而是它讓「非紅供應鏈缺在哪裡」第一次有了可以逐項檢查的樣子。你會發現,問題未必出在最顯眼的電芯或 BMS,而可能藏在一個很少被市場討論的添加劑。
供應鏈做到什麼程度,不能只看產品最後在哪裡組裝,也不能只看公司掛哪一國的品牌。真正往下拆,才會知道哪些環節已經完成替代,哪些還沒有。
2026 無人機產業的法規時鐘:真正重要的是生效日
無人機產業有一個其他硬體產業比較少見的特性:法規不只是增加成本,有時候會直接決定一項產品能不能賣、能不能飛,甚至能不能進入某個市場。因此,2026 年看無人機,不能只看「有哪些新法規」,更要看它們什麼時候開始算數。
今年幾個重要時間點,可以先分成兩類。已經生效的,包括美國 232 條款整機關稅,自 2026 年 9 月 3 日起適用;中國民航局的「網路式運行識別」要求,則自 5 月 1 日起適用於新機,且不得具備關閉功能,既有機型則須在 11 月 1 日前完成韌體升級或加裝模組,未對接平台的機型將無法飛行。
另一類則還在路上。美國 232 條款列名零組件的關稅延至 2027 年 2 月 9 日;FCC 的 PS Docket 26-189 則擬限制含 LiDAR、熱像等設備的特定外國無人機,目前仍在法規程序中,意見期已於 2026 年 9 月 2 日截止,若最終通過,將設有 180 天的落日期。台灣《強化國防自主及發展無人載具產業條例》則是預算相關條文先行,其餘條文自公布後 6 個月施行。
把這些日期放在一起,會發現一件很實際的事:法規不是同一天發生作用,而是一個接一個改變市場條件。 今天還能進口的零組件,明年可能開始增加成本;今天可以銷售的機型,幾個月後可能多出新的識別或合規要求;一項美國法規還在程序中,企業卻可能已經得開始評估庫存、產品設計與市場布局。
所以,無人機產業的法規追蹤,對業務來說,生效日關係到能不能接單;對採購來說,關係到零組件能不能繼續取得;對產品團隊來說,關係到現在設計的機型明年還符不符合規則。
在這個產業裡,「什麼法規」固然重要,但「哪一天開始生效」往往更重要。 因為市場不會等你準備好,法規一到期,產品、庫存與訂單就得跟著改變。
反無人機市場:最容易在市場規模統計裡被漏算的一格
多數以「drone market」為名的研究報告,計算的是會飛的那一端。但 2026 年市場上有一大筆錢,花在讓別人的飛機掉下來。
這一格的規模不小。美國陸軍在 2026 年 3 月授予 Anduril 一份規模達 200 億美元的反無人機合約載具,是史上最大的同類合約載具。同年五角大廈另與 Perennial Autonomy 簽下 5 億美元的 AI 反無人機攔截合約。這裡要標清楚:合約載具是額度上限,不是已下訂金額,實際支出取決於後續任務單。
更值得注意的是採購主體的位移。2026 年的反無人機需求,重心正從國防部門往本土執法與民航移動:美國國土安全部科技辦公室一次發出 15 億美元的 IDIQ 給 12 家廠商,涵蓋特勤局與海關暨邊境保護局;丹麥建置全國性反無人機指揮管制系統並採開放架構;越南新山一機場在兩架消費級無人機癱瘓機場逾兩小時、影響 73 個航班之後緊急啟動採購(以上均為本站戰情室事件庫收錄事件)。這一類需求跟一次性軍購不同,它是年度重複的。
商業化的訊號也出現了。Motorola 在 2026 年完成對以色列反無人機廠 D-Fend Solutions 的 15 億美元收購(本站戰情室事件庫 EVT-2026-0821-903 收錄);美國聯合跨部會 401 特遣隊把反無人機做成線上採購型錄,上架品項逾 1,600 項。1,600 個品項意味著這個市場已經有足夠的供應商可以比價——先進去的拿的是通路位置,後進的拿的是價格戰。
對台灣廠商來說,反無人機的入場點通常不在整套系統,而在雷達、射頻、光電與運算模組這一層的分包。主約位置在大型整合商手上,但感測與運算模組的門檻是「能不能接進別人的介面」,而不是「能不能自己做一整套」。丹麥採開放架構這件事的實質意義就在這裡:入場門票從「賣整套」變成「符合這套介面」,但規格定義權與整合利潤留在主約手上,模組商拿到的是量,不是價。
認證門檻:Blue UAS 與 NDAA 決定一台機器能賣給誰
前面談了市場多大、資金從哪來。這一節談我們的是一台機器能不能領到入場券。
在美國市場,NDAA 合規與 Blue UAS 清單是實質的准入條件。一台性能相當、價格更低的機器,如果不在清單上,在很多採購案裡連報價的機會都沒有。這使得認證本身變成一個獨立的競爭維度,而且是一個時間成本遠高於金錢成本的維度。
台灣今年在這條路上的進度可以用一句話概括:開始了,但還在很前面。2026 年 8 月經濟部率 12 家廠商赴華府參加 Blue UAS 認證說明,首批共 12 家台灣企業完成 Blue List Training,內容涵蓋企業註冊、產品送件、DCMA 程序與後續評估機制。副總統蕭美琴同時表示台灣預計 2027 年 3 月取得關鍵零組件製造能力。
訓練不是資格。 參加說明會、完成訓練、遞件、通過 DCMA 查核,這是四個不同的階段,中間的轉換率才是台灣認證進度的真數字。目前可查證到的只到第一階段,後續有幾家真的送件、幾家通過,本站尚未取得。
認證這件事跟前面的關稅條款其實是同一個結構。232 條款要求優惠稅率的適用者「軟硬體與技術實質源自該國及美國」,Blue UAS 要求的是可稽核的供應鏈;兩者要的都是同一份東西,一份說得清楚、查得下去的料表。這也是為什麼台灣 442 億元產業計畫裡「驗證與資安只有 7 億元」那個分項值得一直拿出來看:真正卡住出海的不是產能,是證明能力。
從 2026 無人機產業現況,2027 年該追的四個數字
把前面所有段落收斂成可以持續追蹤的指標,我會選這四個。
第一,台灣出口的第三個市場。 捷克加波蘭占 75.6% 是目前的結構。2027 年真正值得看的不是出口總額又成長多少,而是有沒有出現第三個能單獨貢獻兩成以上的市場。沙烏地阿拉伯那 4,718 萬美元集中在單一月份,要看的是它會不會變成連續的。
第二,2027 年 2 月 9 日之後的報價。 列名零組件關稅生效那一天,會同時揭曉兩件事:哪些廠商真的完成了中系次階零件的替換,哪些只是把成本差往後遞延。這一天之後的報價單,比任何一份供應鏈白皮書都誠實。
第三,巡檢類服務的重複合約比例。 如果巡檢真的是商用無人機最大的一格,那麼它應該逐漸從「一次性專案」變成「年度服務合約」。一家公司的營收裡有多少是續約來的,這個比例的變化比營收成長率更能說明產業成熟度。
第四,台灣 200 億元產值目標的達成結構。 2026 年目標 200 億元,重點不在達不達得到,在於達到的那 200 億裡有多少來自國防採購、多少來自出口、多少來自民間商用。靠內需練兵做出來的產值,跟靠外銷做出來的產值,對 2028 年的意義完全不一樣。
這四個數字有一個共同點:它們都不是「市場多大」,而是「這個市場的收入結構有沒有變健康」。前者每年都有新報告可以引用,後者要自己追。
2026 無人機產業現況常見問題
Q1:2026 年全球無人機市場規模是多少?
依 IDTechEx 推估,2026 年全球無人機市場約 690 億美元,2036 年將成長至 1,478 億美元,年複合成長率 7.9%;該口徑同時涵蓋國防與商用。其他研究機構因統計口徑不同會得出差異很大的數字,引用時務必標明來源與口徑。
Q2:2026 年無人機產業最大的收入來源是什麼?
國防。IDTechEx 明確指出國防部門持續主導整體市場營收。消費級空拍機雖然能見度最高,但在營收結構中的占比遠低於一般印象。
Q3:商用無人機裡哪一個應用最大?
巡檢與維護。IDTechEx 預估到 2030 年,巡檢與維護將占商用無人機營收超過 25%,是商用領域中規模最大、成長也最快的次領域)。原因是巡檢取代的是既有作業,需求不需要被創造。
Q4:無人機物流配送 2026 年的市場規模有多大?
Precedence Research 推估 2026 年為 32.8 億美元,2035 年達 189.3 億美元,年複合成長率 21.50%。成長率高,但基期僅約全市場的百分之五。
Q5:2026 年台灣無人機產業產值多少?
經濟部產業發展署公布 2025 年台灣無人機產值為 129 億元新台幣,2026 年目標 200 億元。
Q6:台灣無人機出口成長 1,239%,主要出口到哪裡?
依國際貿易署統計,2026 年 1 至 7 月出口 2 億 4,139 萬美元,捷克與波蘭合計占 75.6%。(依中央社引述紐約時報報導,逾 10 萬架台製無人機經此兩國轉運至烏克蘭,終端需求高度集中)
Q7:美國 232 條款對無人機課多少關稅?台灣適用哪一段?
分四段:逾 25 公斤整機與含熱像儀者及其零件 100%、25 公斤以下且不含熱像者 25%、歐盟與日韓瑞士及台灣 15%、英國 10%。台灣適用 15% 且不疊加。整機自 2026 年 9 月 3 日生效,列名零組件延至 2027 年 2 月 9 日。
Q8:優惠關稅的適用條件是什麼?
軟硬體與技術須實質源自該國及美國。這使產地證明與零件溯源從商業論述變成關稅法律要件,可稽核的來源文件成為報價成立的前提。
Q9:反無人機算在無人機市場規模裡面嗎?
多數以無人機為名的市場報告不含反無人機,但這一格 2026 年的金額不小:美國陸軍 2026 年 3 月授予 Anduril 規模 200 億美元的反無人機合約載具。需要注意合約載具是額度上限而非已下訂金額。引用市場規模時應先確認該報告的範圍是否涵蓋反制端。
Q10:台灣廠商要進美國市場需要什麼認證?
實務上的門檻是 NDAA 合規與 Blue UAS 清單。2026 年 8 月首批 12 家台灣企業完成 Blue List Training,內容涵蓋企業註冊、產品送件與 DCMA 程序。訓練與取得資格是不同階段,後續送件與通過家數本站尚未取得。
Q11:無人機產業鏈分成哪幾段?
上游零組件與材料(電芯、馬達與電調、飛控、通訊與感測模組)、中游整機製造與系統整合、下游應用與服務(飛行作業、資料處理、維修保養與訓練)。台灣目前多數廠商位於上游與中游,下游服務段是唯一具重複性收入的一段。

如果你也想持續看懂無人機產業
一篇文章,只能看見一個議題。但無人機產業的變化,往往來自政策、市場、技術、企業與應用彼此牽動。《無人機產業觀察筆記》每週整理值得關注的產業變化,從正在發生的事件出發,帶你看懂背後的影響,以及下一步值得關注什麼。免費訂閱,每週收到一份無人機產業觀察。
訂閱即可免費領取《2026 無人機產業白皮書》與《2026 無人機飛手商業白皮書》。