

2,400 億無人機預算是《強化國防自主暨無人載具產業發展條例》授權的六年國防採購,2026 年 8 月 27 日三讀通過,每年編列 400 億元年度預算。
八月的時候,我這邊的資料還是「2,100 億、分五年、走特別預算」,那是行政院版本,各大媒體都是這樣寫的。結果坐下來要動筆,重新查了一次立法院的進度,才發現整件事已經翻過一輪——金額變成 2,400 億、期程拉到六年、編列方式從特別預算改成年度預算,連法案名稱都不一樣了。
而現在網路上流傳的版本,大部分還停在舊的那一版。
如果你正在觀察這個產業接下來會往哪裡走,這些差異就不能只當成數字上的變化。預算怎麼編、什麼時候花出去,會直接影響接下來幾年的市場需求與企業布局。
所以這篇,我從最新版本重新為你拆解一次:錢怎麼編、會買什麼、誰有機會接到,以及真正決定企業能不能進場的門檻在哪裡。
以下內容是我基於目前公開資訊的整理與個人判讀,僅供產業觀察與討論,不構成任何投資建議。
每週深入觀察,與你看懂無人機產業
每週深入觀察,分享你我對無人機產業的觀點。掌握政策、市場、技術與應用趨勢,看見產業正在發生的改變。
訂閱即可免費領取《2026 無人機產業白皮書》與《2026 無人機飛手商業白皮書》。

無人機條例三讀通過了什麼?
2026 年 8 月 27 日,立法院三讀通過《強化國防自主暨無人載具產業發展條例》。
錢的部分是 2,400 億元,分六年編列,每年 400 億為原則,必要時可以增編。注意是「年度預算」不是「特別預算」——這四個字的差別後面我會單獨談,它其實比金額本身更重要。
主管機關拆成兩邊:產業發展歸經濟部,軍用採購歸國防部(中央社,2026/8/27)。條文寫明國防部應該優先採購、整合並訓練使用國產的低成本、高性能無人載具。另外還加了一道國會監督的門:超過 1 億元的採購案,決標後 30 天內要向立法院提報(聯合新聞網,2026/8/27)。
還有兩條和供應鏈直接相關,我覺得是整個條例最該被注意、卻最少人談的部分:
條例明文禁止使用「未經認證、來源不實、屬高風險來源」的關鍵零組件,違規的話不只追繳補助,還要處 1 至 3 倍罰鍰。而要申請國產化獎勵,前提是先通過「可信任供應鏈認證」。
換句話說,這不是一份單純的採購法案,它同時在替台灣的無人機供應鏈立規矩。
無人機預算為什麼從 2,100 億變成 2,400 億?
因為最後通過的根本不是行政院那一版。
行政院原本提的是《國防自主無人載具採購特別條例》,2,100 億、分五年、走特別預算,執行期程從 2026 年 8 月排到 2031 年底(ETtoday,2026/6/18)。這個版本在立法院付委階段就被擋下來,最後三讀通過的是以在野黨團版本為主整合出來的條文。
兩個版本擺在一起,差異一目了然:
| 行政院版 | 三讀通過版 | |
|---|---|---|
| 法案名稱 | 國防自主無人載具採購特別條例 | 強化國防自主暨無人載具產業發展條例 |
| 金額 | 2,100 億元 | 2,400 億元 |
| 期程 | 5 年 | 6 年 |
| 編列方式 | 特別預算 | 年度預算,每年 400 億為原則 |
| 國產化比例 | 未明定 | 逐年比例目標條文遭刪除 |
有件事我覺得值得多看兩眼:在野版本原本主張的「國產化逐年比例目標」和「無人載具生產基地區域化」,在協商過程中被刪掉了。
所以最後的法律只留下「應優先採購國產」這句原則,沒有寫「每年至少幾成必須國產」這個數字。
這對想切進來的廠商是雙面刃。門檻沒有被硬性拉高,機會之門開得比較寬;但同時也代表「優先採購國產」到底有多少實際力道,要看國防部的採購作業怎麼執行,而不是看法條怎麼寫。
台灣為什麼有機會吃下這一塊,我先前在〈半導體之後,無人機會成為台灣下一個產業奇蹟嗎?〉談過產業結構上的條件,可以搭配著看。
無人機預算走「年度預算」和「特別預算」差在哪?
這是整個條例裡最被低估的一項改變。
特別預算是一次性授權、一次編足,錢下來得快,執行期間相對不受年度預算審議的干擾。行政院原本想走這條路,理由很直接:無人機的建軍需求急迫,慢不得。
年度預算則是每年編、每年送立法院審。國防部長顧立雄在協商期間直言「一年 400 億沒戰力」(壹蘋新聞網,2026/8/20)。這句話講得很白,意思就是分年編列會讓大額、長交期的採購很難一次到位。
從產業端看,這個差別會實際影響三件事。
第一,訂單節奏會比較平緩。 不會出現第一年就砸下數百億的爆量採購,而是每年約 400 億的穩定盤子。對中小型供應商來說,這其實是好消息——你有時間準備,不會因為第一波跟不上就整個出局。
第二,每年都有變數。 年度預算年年要過審,政治環境一變,金額可能被刪減或凍結。我的建議是:可以把它當成重要的成長引擎,但不要把整間公司押在這一條線上。
第三,時間窗口拉長到六年。 你現在還沒準備好,不算太遲。但反過來說,你的競爭者也有六年時間慢慢追上來。這不是一場先搶先贏的短跑。
2,400 億會買什麼?三款無人載具是什麼 ?
條例明列了國防部應優先採購的三款台灣製造無人載具:濱海監偵型無人機、濱海攻擊型無人機、小型自殺無人艇。
這三款東西的技術要求差距很大,大到幾乎可以說是三個不同的產業。
濱海監偵型是負責近岸偵察、目標識別與海域態勢感知的。它要求長滯空、穩定的圖傳、還有好的光電酬載,技術門檻最高、單價最高,但數量最少。
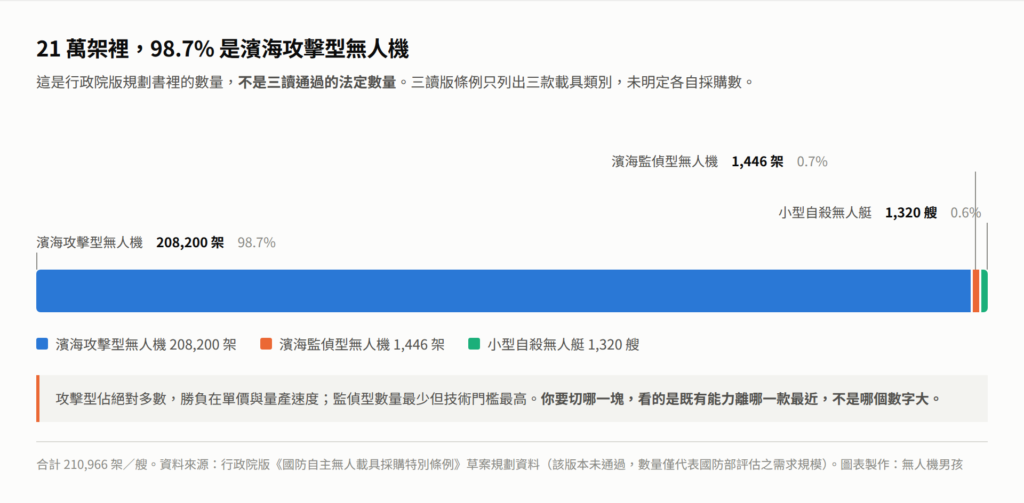
濱海攻擊型是低成本、可消耗的一次性載具。數量上它佔絕對多數,勝負關鍵在單價和量產速度——這是最需要大規模製造能力的一塊,也是最像「製造業」而不像「航太業」的一塊。
小型自殺無人艇則是水面載具,執行近岸反艦任務。船體、動力、導控系統自成一條供應鏈,和空中載具的重疊度很低。
如果你正在評估要切哪一塊,我會建議判斷點不要放在「哪個訂單大」,而是「你的既有能力離哪一款最近」。做電子代工的,攻擊型的量產與成本控制可能是你的主場;做光電或航太零件的,監偵型的酬載與續航才是你的強項。硬切一個離自己很遠的品項,六年可能都還在補課。
21 萬架無人機這個數字還算數嗎?
21 萬架——精確地說是 210,966 架/艘,含濱海監偵型 1,446 架、濱海攻擊型 208,200 架、小型自殺無人艇 1,320 艘——是行政院版本規劃書裡的數量,不是三讀通過的條文內容。三讀版的條例只列出三款載具的類別,並沒有明定各自要買幾架。
正確的理解方式是:21 萬架代表國防部評估出來的需求規模與採購意向,是一個有參考價值的量級;但實際採購數量會逐年隨著年度預算和作戰需求調整,它不是法律保證的數字。
我特別把這一段獨立出來講,是因為我看到不少簡報和分析已經把 21 萬架當成既定事實在算產能、算市場規模。如果你要拿這個數字去做規劃或募資,請務必標明它的出處是行政院版規劃,而不是法定數量。這個差別在別人來查證的時候會很致命。
「可信任供應鏈認證」是什麼?為什麼它才是真正的門檻
錢講完了,來講真正卡住多數廠商的那一關。
條例規定,要申請國產化獎勵必須先通過「可信任供應鏈認證」;同時明文禁止使用未經認證、來源不實或屬高風險來源的關鍵零組件,違規者除了追繳補助,還要處 1 至 3 倍罰鍰。
白話講就是:你的零組件不能來自受限制的中國供應商,而且你要能證明。
這就是「非紅供應鏈」這四個字在政策上的落地方式。供應鏈重組怎麼把機會推到台灣手上,可以看〈在全球供應鏈重組下,台灣無人機產業的下一個機會在哪?〉;而關鍵材料為什麼會變成卡點,〈稀土磁鐵是什麼?〉那篇講得更細。
真正的難點不在整機組裝,在次階供應商的可追溯性。
電芯、馬達、飛控、衛星定位模組、通訊晶片、影像感測器——這六項裡面只要有一項的來源說不清楚,整案的資格就有問題。而且審查不只看你的直接供應商,還要往下看你的供應商的供應商。很多廠商是到了要交文件的那一刻,才發現自己根本不知道某顆料的原廠在哪裡。
目前認證體系有兩條線在推。Green UAS 是工研院和美國無人機產業協會(AUVSI)簽了授權評鑑協議的那一套,台灣成為美國境外第一個獲授權的評鑑機構。這是台灣廠商現階段最實際的入場券。Blue UAS 是美國國防部的採認清單,2026 年循序推動中,門檻更高,但過了就直接對接美軍市場。
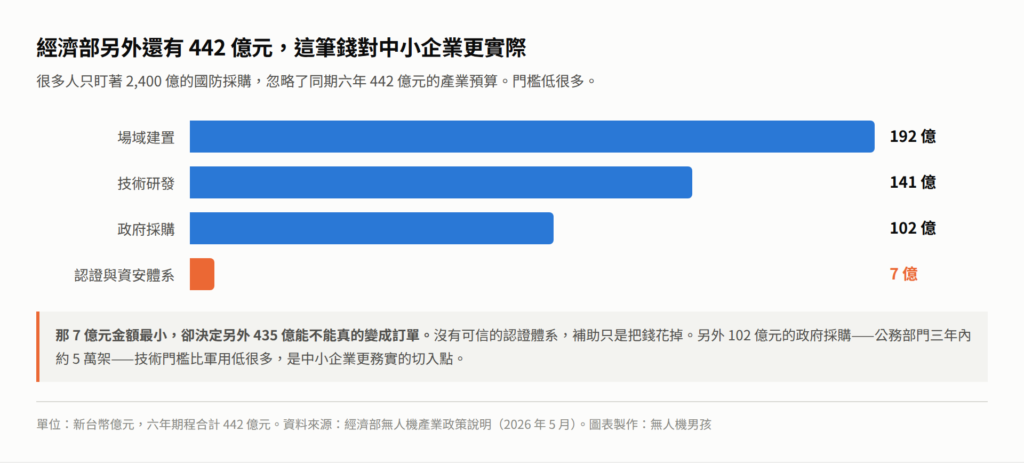
順帶提一個數字。經濟部在六年 442 億元的產業投資裡,只編了 7 億元給認證與資安體系。金額看起來最小,但我認為它決定了另外那 435 億能不能真的變成訂單——沒有可信的認證體系,再多的補助也只是把錢花掉而已。
如果你這個月只打算做一件事,我會建議先做零組件的來源盤點。這件事不一定需要額外花錢,卻可能是後續申請補助、參與標案,以及進入國防供應鏈的前提。先把自己的零組件來源、供應商與產地摸清楚,後面的市場機會才有機會接得住。
台灣無人機產能跟得上每年 400 億的採購嗎?
誠實的答案是:還不行,但差距正在快速縮小。
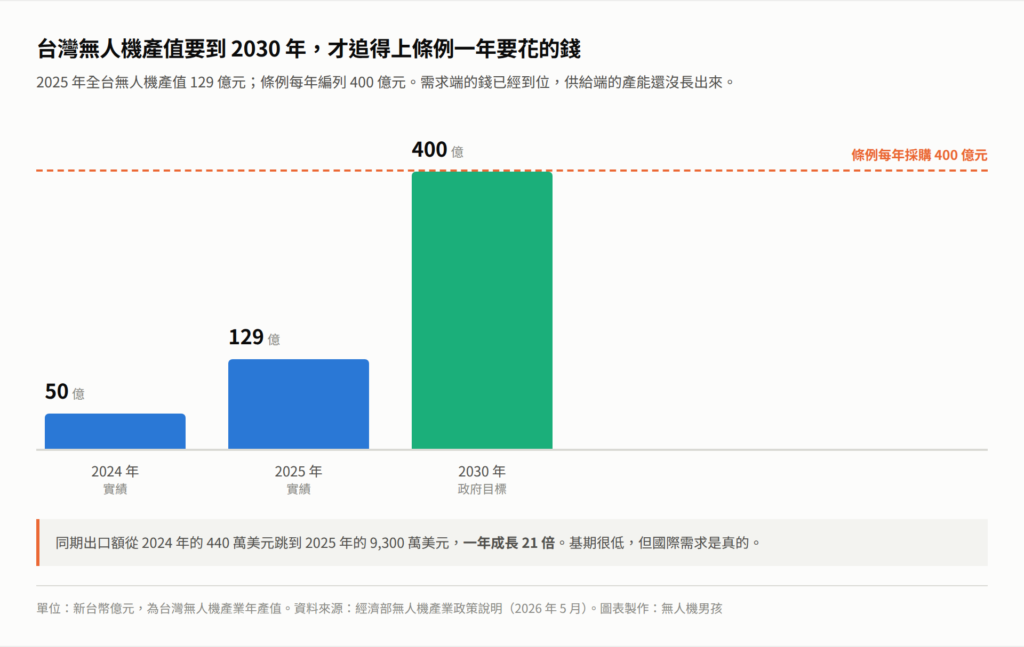
看產值和出口的變化速度就知道了。2024 年台灣無人機產值大約 50 億元、出口約 440 萬美元;到了 2025 年,產值跳到 129 億元,出口額 9,300 萬美元——一年成長 21 倍。2030 年的目標是產值 400 億元(經濟部新聞稿,2026/8/14。
出口成長 21 倍這個數字說明兩件事:基期非常低,以及國際需求是真的存在。
台灣卓越無人機海外商機聯盟(TEDIBOA)目前已經有超過 260 家廠商參與,涵蓋零組件、光電到系統整合;政府也和法國、捷克、波蘭簽了合作備忘錄,與美國的合作機制同樣已經啟動。這些都是實質的進展。
但把產值和訂單擺在一起看,缺口就非常刺眼了。
2025 年全台無人機產值 129 億元。這個條例每年要花 400 億元。
光是這一個條例的年度採購金額,就是台灣整個無人機產業去年產值的三倍以上。
這個落差就是機會的所在,也是風險的所在。需求端的錢已經到位,供給端的產能還沒長出來。想看哪些台廠已經在這條鏈上,可以參考〈無人機股票投資必讀:產業鏈上中下游完整解析〉,以及本站持續更新的台灣無人機企業名錄。
接下來六年,這個產業真正稀缺的不會是訂單。是做得出來、而且證明得了來源的產能。
除了 2,400 億國防採購,還有哪些無人機預算?
很多人的目光全被 2,400 億吸走了,結果忽略了經濟部另外編列的六年 442 億元產業預算。
老實說,對中小企業而言,這筆錢反而更實際。它是這樣分的:
| 項目 | 金額 | 對誰有用 |
|---|---|---|
| 場域建置 | 192 億元 | 需要試飛、驗證場域的整機與系統廠 |
| 技術研發 | 141 億元 | 零組件、飛控、AI 影像辨識的技術團隊 |
| 政府採購 | 102 億元 | 非軍用的公務應用廠商(巡檢、測繪、救災) |
| 認證與資安體系 | 7 億元 | 所有想進非紅供應鏈的廠商 |
我要特別把那 102 億元的政府採購圈起來:公務部門預計三年內採購約 5 萬架無人機。
這一塊的技術門檻比軍用低很多,交期短、驗收單純,對中小企業來說是比軍規訂單務實得多的切入點。如果你在做警消、水利、農業或電力巡檢,這才是你該盯的數字,而不是那 2,400 億。
中小企業要怎麼切入無人機供應鏈?
我把這六年拆成三個階段 :
第一步,先做來源盤點,現在到年底就該做完。 把你的料表逐項列出原廠與國別,特別是電芯、馬達、飛控、通訊模組、影像感測器這五類。這件事不用花錢,但它是後面一切的前提。
第二步,取得認證資格,抓半年到一年。 依產品定位選 Green UAS 或準備 Blue UAS,同時完成法人能力審查這類基本資格——那是投標的入場券,沒有它連門都進不去。
第三步,最後才談產能擴充。 先確認自己拿得到資格,再去投資產線。
第三步之所以要放最後,是因為如果順序反過來做的公司:先擴了產線,結果卡在資格關卡前面,還沒等到訂單現金就先燒完了。設備隨時可以買,但資格要排隊。
如果一家企業目前完全沒有無人機業務,較務實的做法並不是一開始就切入軍用整機。那是一場比拼資本、時間與既有經驗的戰場,對剛進場的企業並不有利。
相較之下,從零組件切入,或先從 102 億元的公務採購應用尋找機會,會是更實際的路徑。先建立相關能力、取得可信任供應鏈資格,再評估是否往整機或更高價值環節延伸。
常見問題
2,400 億是一次編列還是分年編列?
分年。條例規定以每年 400 億元為原則、連續六年,走年度預算,必要時可增編。這代表每一年的金額都要經過立法院審議,不像特別預算是一次授權到底。
21 萬架是法律規定的採購數量嗎?
不是。21 萬架出自行政院版本的規劃資料,三讀通過的條例只列出三款載具類別,未明定數量。引用這個數字的時候務必註明出處,避免被誤解成法定義務。
一般民間企業有機會參與嗎?
有,但要看你切哪一塊。軍用整機的門檻高、驗證期長;零組件供應和經濟部那 102 億元的公務採購(三年約 5 萬架)門檻低很多,是中小企業比較實際的切入點。
「可信任供應鏈認證」怎麼申請?
目前最實際的路徑是工研院與美國 AUVSI 合作推動的 Green UAS 評鑑;Blue UAS 於 2026 年循序推動。申請前必須先完成零組件的來源盤點與可追溯性文件,這通常是最花時間的一步。
用了中國製零組件會怎樣?
條例明文禁止使用未經認證、來源不實或屬高風險來源的關鍵零組件。違規者除了追繳已領補助,還要處 1 至 3 倍罰鍰。這不只是失去資格,是有實質罰則的。
這個條例和商用無人機有關係嗎?
有間接關係。條例本身聚焦國防採購,但經濟部同期的 442 億元產業預算涵蓋場域、研發、公務採購與認證體系,商用業者可以從這裡取得資源。更重要的是,非紅供應鏈的認證體系一旦建立起來,會同時成為商用出口的通行證。
現在切入會不會太晚?
不算晚。期程六年、每年 400 億,加上台灣目前產值只有 129 億元、產能缺口明顯,供給端還遠遠沒有被填滿。但認證和資格的準備期通常要半年到一年,越晚開始,能吃到的年度就越少。
為什麼很多報導寫的是 2,100 億?
因為那是行政院 2026 年 6 月送案的版本,走特別預算、分五年。該版本在立法院付委階段被擋下,最後三讀通過的是整合後的版本:2,400 億、六年、年度預算,法案名稱也改成《強化國防自主暨無人載具產業發展條例》。
結論 : 從 2,400 億看未來六年的無人機產業節奏
2,400 億元只是市場規模的起點,真正值得關注的是接下來六年需求如何落地、採購如何展開,以及哪些企業能逐步取得進場條件。對企業而言,現在更重要的不是追逐一筆大訂單,而是看懂採購節奏,提前確認自己的產品、能力與供應鏈位置。
如果你想進一步掌握無人機產業的變化,《無人機男孩:全球無人機產業戰情室》持續串聯全球產業訊號,從事件到影響、從變化到趨勢,建立完整產業脈絡,協助你看懂全球產業全貌,掌握值得關注的趨勢與機會。
點擊下方《進入戰情室》按鈕,免費註冊即可領取 2026《無人機產業白皮書》與《無人機飛手商業白皮書》,並收到每週《無人機產業觀察筆記》。

如果你也想持續看懂無人機產業
一篇文章,只能看見一個議題。但無人機產業的變化,往往來自政策、市場、技術、企業與應用彼此牽動。《無人機產業觀察筆記》每週整理值得關注的產業變化,從正在發生的事件出發,帶你看懂背後的影響,以及下一步值得關注什麼。免費訂閱,每週收到一份無人機產業觀察。
訂閱即可免費領取《2026 無人機產業白皮書》與《2026 無人機飛手商業白皮書》。